
Logement neuf : les promoteurs de plus en plus pessimistes face à la chute de la demande
Les promoteurs immobiliers restent pessimistes face à l'essoufflement de la demande, aux difficultés de financement des acquéreurs et aux anticipations de baisse des prix. Selon la dernière enquête de conjoncture de l'Insee, les perspectives de construction continuent de se dégrader, tandis que le ralentissement des opérations pourrait également affecter la production de logements sociaux.
© Insee et Adobe stock
L'horizon continue de se noircir pour le secteur du logement neuf. Dans son enquête de conjoncture d'octobre 2026, l'Insee dresse le constat d'un marché toujours sous pression, marqué par le pessimisme croissant des promoteurs immobiliers. Pour mesurer leur perception de la conjoncture, l'institut interroge les chefs d'entreprise du secteur sur leur activité et leurs perspectives. Les résultats sont exprimés en "soldes d'opinion", calculés en faisant la différence entre la proportion de professionnels qui anticipent une hausse et celle de ceux qui prévoient une baisse. Plus le solde est négatif, plus les perspectives sont jugées défavorables.
Une prise de pouls qui donne un aperçu de l’activité de construction des prochains trimestres et laisse présager une reprise durable difficile, dans un contexte où les incertitudes législatives persistent.
Crainte sur la demande des particuliers et les conditions de financement
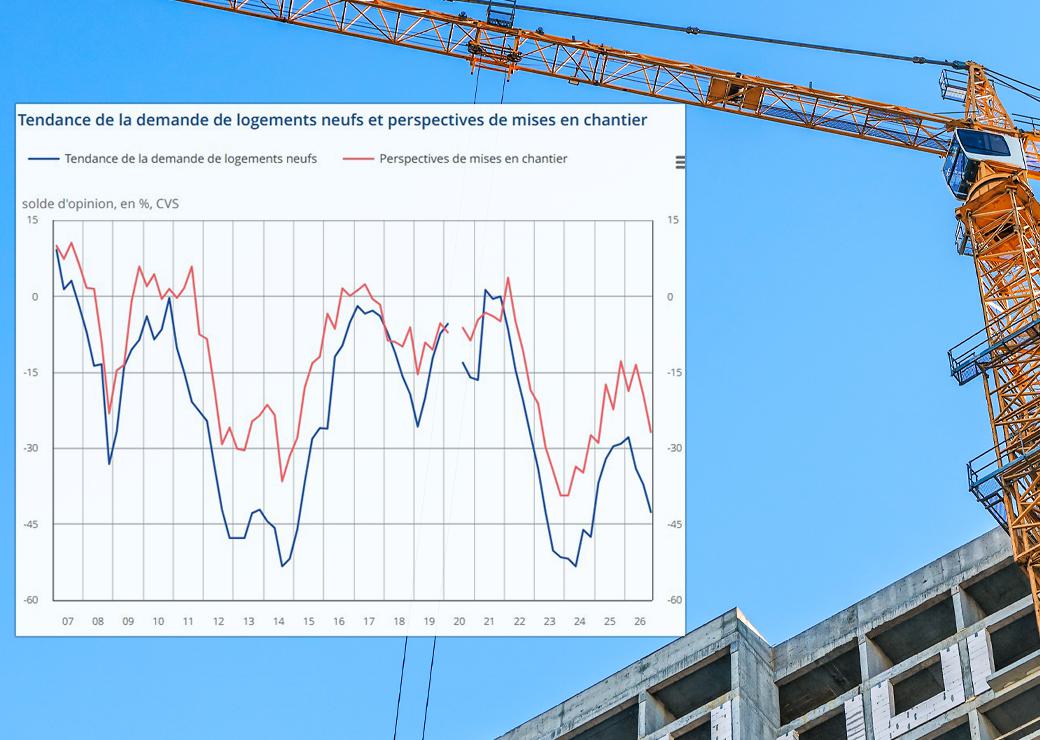
Sur le front des ventes aux particuliers, l'inquiétude des professionnels s'accentue. L'Insee indique ainsi que "les promoteurs sont de nouveau plus pessimistes qu’au trimestre précédent concernant la demande de logements qui leur est adressée". L'indicateur de demande tombe à -43%, atteignant "son plus bas niveau depuis deux ans", très loin de sa moyenne historique (-13%).
Du côté des financements bancaires, "l’opinion des promoteurs quant aux perspectives d’évolution des moyens de financement de leurs clients se dégrade" pour s'établir à -39%. Plus révélateur encore de la fragilité des acheteurs, le solde mesurant l'évolution de l'apport personnel des candidats à l'achat s'enfonce à -26%, atteignant "son plus bas niveau depuis janvier 2015".
Les anticipations des promoteurs concernant les prix des logements mis en vente se dégradent également. L'étude note que "le solde d’opinion relatif à l’évolution du prix moyen des logements mis en vente diminue aussi de nouveau et atteint son plus bas niveau depuis avril 2015", à -24% (contre une moyenne historique positive de +6%). Parallèlement, le solde d'opinion relatif aux stocks de logements invendus reste stable à -10%, un niveau qui demeure nettement plus favorable que sa moyenne historique de -25%.
Les intentions de construction en baisse
La dégradation de la demande s'accompagne d'un recul des perspectives de construction. L’Insee observe que "l’opinion des promoteurs concernant les perspectives de mises en chantier de logements continue de se dégrader nettement". Le solde global mesurant les intentions de construction glisse à -27% (contre une moyenne de long terme de -9%). Le décrochage est particulièrement prononcé pour les logements destinés à la vente aux particuliers, dont l'indicateur plonge à -41% (contre -18% en moyenne historique).
Cette prudence gagne désormais la préparation des programmes futurs. Seuls 52% des promoteurs envisagent de lancer de nouvelles études avec des architectes ou des bureaux d'études, contre une moyenne historique de 62%.
Le logement social également touché
Le logement social n’est pas épargné : le solde d’opinion des promoteurs sur les mises en chantier dans le locatif social est passé de +1% en juillet à -8% en octobre. Le signal n’a rien d’anecdotique, car la production sociale dépend largement de celle des promoteurs privés. La vente en l’état futur d’achèvement (Vefa) représente aujourd'hui plus de la moitié de la production de logements sociaux (1), dans le cadre de programmes mixtes où le promoteur construit, dans un même ensemble, des logements vendus aux particuliers et d’autres acquis par des bailleurs sociaux. Or le financement de ces opérations est conditionné à un seuil de précommercialisation exigé par les banques et les garants : quand les ventes aux particuliers s’effondrent, ce sont aussi les logements sociaux adossés au programme qui sont retardés.
(1) Selon les chiffres publiés en septembre par l'Union sociale pour l'habitat (USH) sur "la production de logements locatifs sociaux en 2025", le recours à la Vefa a atteint "un niveau historiquement élevé" l'an dernier : "S’agissant de la construction neuve, 58% des logements financés en 2025 sont réalisés en Vefa, contre 55% en 2024 (...). Le nombre de logements financés en Vefa progresse ainsi de 22% sur un an, pour atteindre 50.200 logements, dépassant les précédents points hauts observés en 2020 et 2021 (...). Le recours à la Vefa est particulièrement élevé en zone B2 (67% de la production neuve) et dans les zones les plus tendues, Abis, A et B1 (environ 60%). À l’inverse, la production en MOD (maîtrise d’ouvrage directe) par l’organisme de logement social ressort majoritaire en zone C (55% de la production neuve)."
