
Adaptation au changement climatique : le Sénat adopte à son tour la proposition de loi en la modifiant
La proposition de loi "visant à reconnaître une politique nationale d’adaptation au changement climatique et à adapter les mécanismes d’assurance" a été adoptée en première lecture ce 19 octobre au Sénat dans une version modifiée. Les députés avaient posé deux briques : le principe de réparation résiliente et le réexamen de "la surprime CatNat". Le Sénat a complété et recentré le texte sur la mutualisation, en supprimant la modulation de la surprime tout en conservant le principe d’une revalorisation et en luttant contre "l’antisélection". Il a aussi renforcé les mesures de prévention.
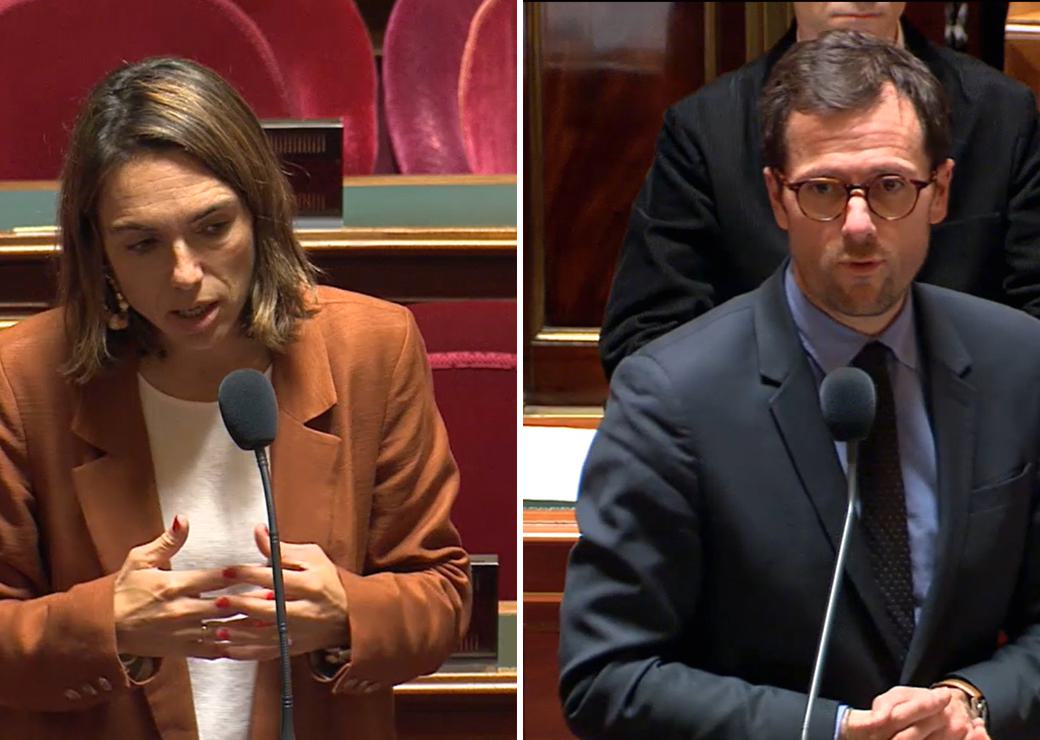
© Capture vidéo Sénat/ Christine Lavarde et Mathieu Lefèvre
Portée par Fabrice Barusseau, député socialiste de Charente-Maritime, la proposition de loi transpartisane "visant à reconnaître une politique nationale d’adaptation au changement climatique et à adapter les mécanismes d’assurance" approuvée à l'unanimité en première lecture par les députés en avril dernier (lire notre article) a passé sans difficulté le cap du Sénat, après avoir été remaniée notamment sur son volet assurantiel, sous l’impulsion de la rapporteure Christine Lavarde. La navette va donc se poursuivre par une deuxième lecture à l'Assemblée nationale.
Inscrire la Tracc dans le PCAET et le PPRN
Le rapport de la mission d’information qui a inspiré ce texte (lire notre article du 5 juin 2025), conduit par les députés Fabrice Barusseau (auteur de la proposition de loi) et Philippe Fait, réaffirme l’objectif de donner une assise législative au plan national d’adaptation au changement climatique (Pnacc) et à la trajectoire de référence pour l’adaptation au changement climatique (Tracc) pour leur donner plus de poids. C’est le premier volet de cette proposition de loi.
Le décret établissant les principes et modalités de mise à jour de la Tracc, laquelle figure déjà dans la partie réglementaire du code de l’environnement, a été signé en janvier dernier. Et deux projets de texte (un décret et un arrêté) visant à adapter les plans de prévention des risques naturels inondation - et submersion marine - au changement climatique sont soumis à consultation (lire notre article). La Tracc sera systématiquement intégrée dans les plans de prévention des risques d'inondation et de submersion marine. Le texte propose d'aller plus loin en inscrivant dans la loi la prise en compte de cette trajectoire, "mais nous ne voulons pas l'intégrer dans l'ensemble des documents d'urbanisme : ce serait trop lourd pour les élus locaux, et source de contentieux", a souligné Mathieu Lefèvre, ministre délégué chargé de la transition écologique. Le Sénat a donc opté (à l’article 1er) pour conforter la territorialisation de la Tracc par une inscription dans les plans climat-air-énergie territoriaux (PCAET) et dans les plans de prévention des risques naturels prévisibles (PPRN). La définition du Pnacc a également été complétée afin d’y inclure les vulnérabilités sanitaires de la population.
Reconstruire mieux
Le texte contient des mesures visant à prévenir plutôt que réparer à l'infini - le build-back-better, ou reconstruire mieux. Il crée une dérogation au principe indemnitaire : l'indemnité pourra dépasser le montant de la chose assurée ou de la reconstruction à l’identique à condition que la somme soit consacrée à une construction résiliente (dont le coût est environ 20% plus cher). L’assuré est libre de refuser cette offre mais se voit appliquer une hausse de franchise en cas de refus.
Si l'essentiel de la rédaction issue des travaux de l'Assemblée nationale est conservé, le Sénat y a apporté plusieurs modifications "paramétriques" en permettant que l'indemnité puisse être utilisée pour acquérir un nouveau bien dans les situations les plus extrêmes, c’est-à-dire lorsque les biens sinistrés, situés dans des zones exposées, risquent à terme de rendre le bâti inhabitable (par exemple en cas d'inondations répétées), et en limitant l’augmentation de franchise aux seuls sinistres futurs.
Un amendement du gouvernement est également venu préciser la portée de l’article 2 afin de parer les effets potentiellement préjudiciables d’un dispositif d’indemnisation susceptible de dépasser la valeur du bien assuré. Le Sénat a ainsi donné son aval à condition que ce complément à l’indemnité, pouvant alors dépasser la valeur du bien assuré, figure dans le contrat assurant ce bien.
Revalorisation automatique du taux de surprime
"La sinistralité [liée aux sécheresses, aux inondations et aux submersions marines] va grandissant. Elle pourrait augmenter de 40%, voire 60% au regard de la valeur des biens d'ici à 2050 ; c'est près de 200% pour les retraits-gonflements des argiles (RGA). Ce n'est pas la hausse de la surprime de 12% à 20% [au 1er janvier 2025 dans les contrats d’habitation], prise par voie réglementaire, qui va régler le problème", a alerté Christine Lavarde. C’est pourquoi le Sénat a opté (à l’article 3) pour la revalorisation automatique (et non plus facultative) du taux de surprime CatNat au moins tous les cinq ans.
Il a également choisi d’écarter la hausse de la surprime pour certaines catégories de biens (les résidences secondaires et biens professionnels supérieurs à 20 millions d’euros) situés dans des zones à risque, au nom de la mutualisation des risques, au profit d’une différenciation du taux entre particuliers et professionnels. "L'acceptabilité de la hausse de la surprime dépend d'un alignement sincère des montants figurant dans le fonds Barnier ou dans le programme 'Prévention des risques' et le montant des recettes collectées par la CCR [Caisse centrale de réssurance]. Or la divergence va croissant. Je vous demande de bien vouloir accéder à la demande de la commission des finances d'enrichir la documentation budgétaire. Et vous pouvez compter sur moi et sur la commission des finances pour vérifier tout cela à l'euro près dans le prochain projet de loi de finances et les suivants", a appuyé la rapporteure à l’adresse du ministre.
Prévenir les comportements anti-sélection
Deux mesures supplémentaires sont introduites "pour renforcer la confiance des assurés dans le régime CatNat" : le renforcement de l'indépendance et de la qualification des experts (à l’article 3) et un recours facilité au Bureau central de tarification (dans un nouvel article 3 bis). De même sont ajoutées de nouvelles mesures pour limiter les pratiques abusives de sélection des risques - en clair pour éviter que les assureurs "ne se débarrassent de leurs mauvais risques". La CCR pourra refuser d’apporter sa couverture en réassurance des catastrophes naturelles aux assureurs organisant leurs portefeuilles pour ne réassurer que les risques les plus exposés auprès de la CCR. Pour faciliter la diversification de la gestion du risque CatNat, le texte prévoit aussi un mécanisme de simplification des titrisations des risques d’assurances (nouvel article 3 ter).
Nouvelles mesures sur le RGA
À l’initiative de la rapporteure pour la commission de l'aménagement du territoire et du développement durable, la sénatrice Jocelyne Antoine (UC-Meuse), deux articles additionnels (1er bis et 1er ter) ont été introduits pour renforcer la connaissance des risques concernant l’aléa "RGA". Ces dispositions - reprises de la proposition de loi de Christine Lavarde relative au régime d’indemnisation des catastrophes naturelles adoptée par le Sénat en octobre 2024 - confortent les exigences d’études géotechniques préalables et les règles applicables aux bâtis neufs dans les zones soumises au RGA dans une logique de résilience du bâti et ajoutent l’exposition au RGA à la liste des mentions obligatoires lors d'une transaction immobilière pour consolider l'information des acquéreurs et des locataires.
"Aujourd'hui, les réparations reposent sur des interventions lourdes sur les fondations, de l'ordre de plusieurs milliers d'euros. Or des mesures horizontales, moins coûteuses, existent, pour un coût moyen de 10.000 euros en 2023, selon le rapport de Mme Lavarde", a de son côté explicité Mathieu Lefèvre pour appuyer l’amendement du gouvernement à l’origine d’un nouvel article 2 bis. Des mesures horizontales de confinement des argiles, associées à des mesures ne visant pas à des reprises en sous-œuvre, seront à privilégier lorsqu’elles sont possibles et pertinentes, selon des modalités techniques à préciser par arrêté. Le texte prévoit que si ces mesures se révèlent insuffisantes, dans un délai de 5 ans, l’assuré bénéficiera d’une couverture additionnelle prise en charge par le régime des catastrophes naturelles permettant la mise en œuvre de mesures alternatives. Les travaux recommandés dans l’expertise assurantielle incluront systématiquement des mesures de prévention horizontales visant au maintien de la teneur hygrométrique des sols.
À l’article 3, le Sénat a également introduit une dérogation à l’obligation d’affectation de l’indemnité d’assurance à la réparation du bien en cas de sinistre RGA. Deux exceptions sont ainsi prévues : l’une de nature économique, si le montant des travaux nécessaires à la réparation du bien endommagé dépasse sa valeur vénale et l’autre couvrant les cas où les dommages seraient tels que la réparation est inenvisageable. Enfin, un nouvel article 3 bis A - ajouté, contre l’avis du gouvernement et de la rapporteure, par amendement de la sénatrice socialiste Catherine Conconne (Martinique) - élargit le champ du fonds Barnier au financement d’études et de diagnostics expérimentaux de prévention des dommages provoqués par le RGA ainsi que par les phénomènes d’échouage d’algues sargasses.
